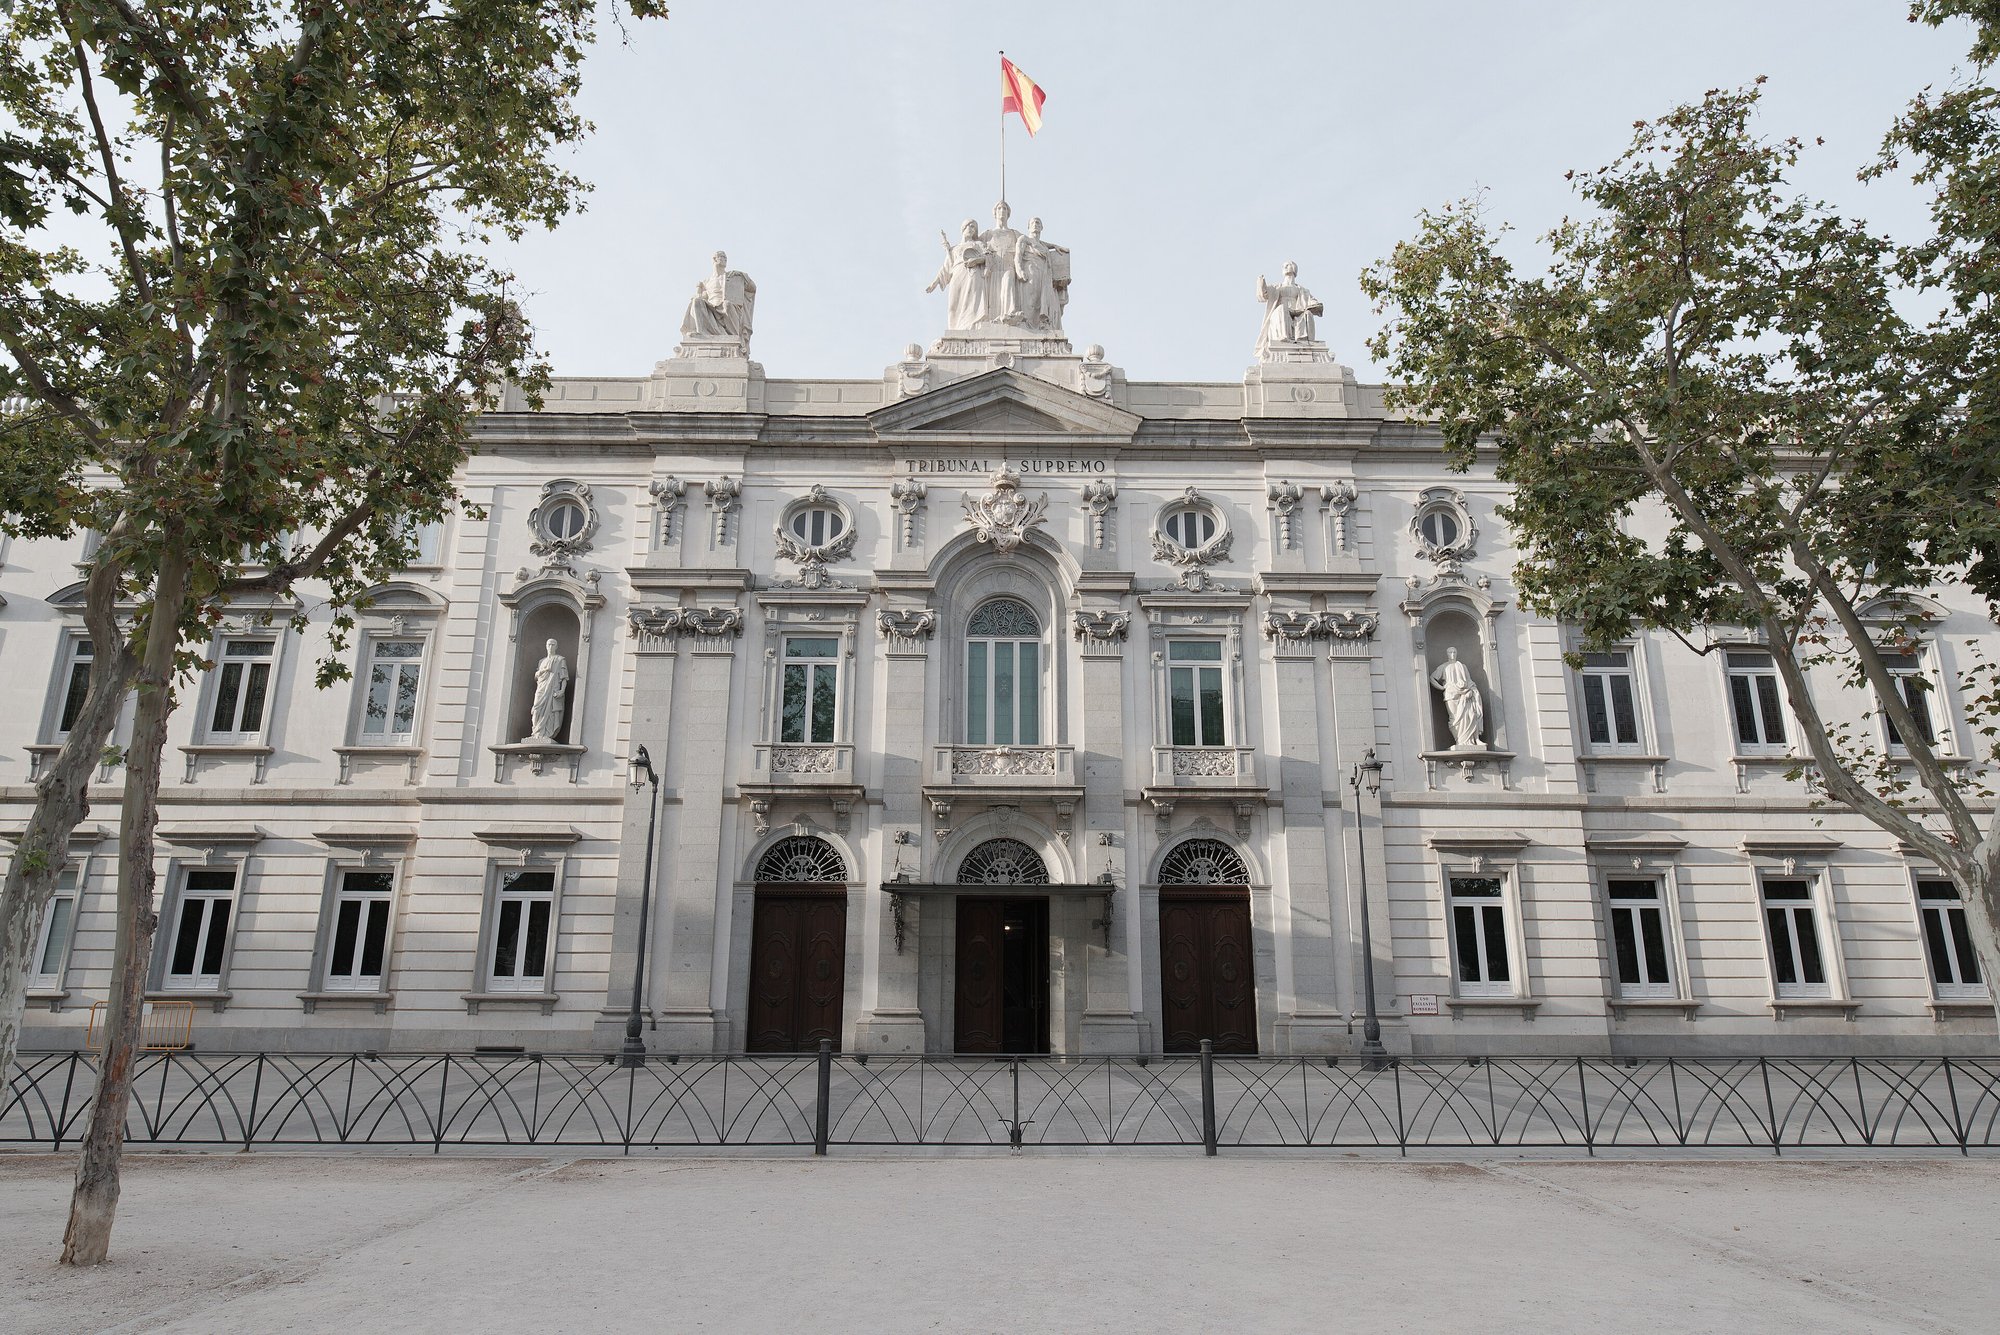

El saldo que se va acumulando en la cuenta donde cobras la pensión o el sueldo, porque no lo has gastado, sigue sin poder embargarse en la parte que la ley protege, siempre que en esa cuenta no entre dinero de otro sitio. Es la doctrina que ha fijado la Sala Tercera del Tribunal Supremo en julio, y que repite la sentencia 936/2026, del 20 de julio.
El caso
Un pensionista con una pensión de 966,34 euros al mes debía al Ayuntamiento de L’Hospitalet de Llobregat varias multas de tráfico de 2017 a 2019. El Organismo de Gestión Tributaria de la Diputación de Barcelona, que las cobraba, le embargó dinero de la única cuenta que encontró: aquella en la que cobraba la pensión y de la que pagaba sus gastos.
La Administración sostenía que lo que quedaba en la cuenta era ahorro y no pensión. Un juzgado de Barcelona le dio la razón al pensionista y el Supremo ha confirmado su sentencia: como la pensión no llegaba al salario mínimo y era su único ingreso, el embargo cayó sobre dinero inembargable y es nulo.
Qué dice el Supremo
La ley ya protegía la parte de la pensión o del sueldo que no supera el salario mínimo interprofesional. La duda era qué pasa con lo que sobra de un mes y sigue en la cuenta al siguiente. Para el Supremo, esa parte protegida lo es «sin límite temporal», y convertirla en ahorro embargable solo porque no se ha gastado antes de la siguiente mensualidad va contra el sentido de la Ley General Tributaria. La primera sentencia que lo dijo es la 920/2026, del 15 de julio, y la del 20 de julio la repite.
La sentencia lo explica también con un ejemplo: si la regla fuera la contraria, bastaría con sacar cada mes el dinero de la cuenta y dejar solo lo protegido para esquivar el embargo, así que se estaría castigando a quien ahorra.
El límite
La protección vale para la cuenta en la que se cobran habitualmente la pensión o el sueldo y solo si no hay ingresos de otras fuentes. Si en esa cuenta entra más dinero, la regla no se aplica igual. La sentencia de julio no cambia cuánto se puede embargar de la pensión o del sueldo de cada mes: eso lo marcan la Ley General Tributaria y la Ley de Enjuiciamiento Civil.
Fuentes de esta noticia
- Tribunal Supremo, Sala Tercera: sentencia 936/2026, de 20 de julio (recurso 2180/2024), texto del CENDOJ publicado por fiscal-impuestos.com: https://www.fiscal-impuestos.com/sites/fiscal-impuestos.com/files/STS-936-2026.pdf (consultada el 2026-10-30)